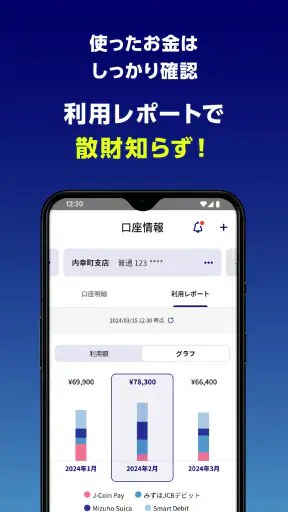
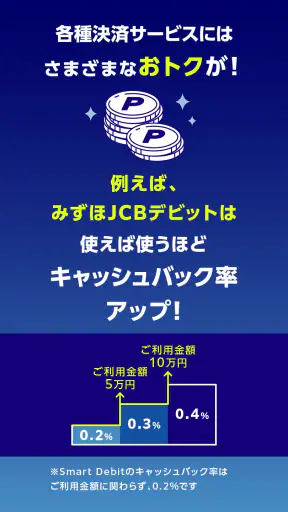
銀行口座と電子マネーを別々に確認するのが面倒に感じる人なら、みずほWalletは最初の一週間で便利さを実感しやすいアプリです。みずほ銀行が提供する無料のファイナンスアプリで、口座残高を見たり、QUICPayやJ-Coin Payなどの電子マネー決済を使ったりできます。私は、財布の中のカードを少し減らしながら、普段のお金の流れをスマートフォンで把握したい人に向いていると感じました。
ただし、最初にカードを発行して決済を始めるだけで、すべての支払い管理が自動的に快適になるわけではありません。毎月使い続ける価値があるかどうかは、みずほ銀行の口座を日常的に使っているか、電子マネーをどの程度利用するかで大きく変わります。短期間の新鮮さではなく、生活の中で何度も開く理由が残るかという視点で見ていくと、このアプリの立ち位置が分かりやすくなります。
最初の一週間で感じる使いやすさ
初回利用で魅力に感じるのは、銀行口座と支払い手段を同じアプリ内で意識できることです。買い物の前に残高を確認し、そのまま電子マネー決済を使うという流れを作りやすいので、現金や複数のカードを持ち歩く場面を減らせます。特に、みずほ銀行の口座を生活費の中心にしている人なら、別の残高確認アプリと決済アプリを行き来する回数を抑えられます。
例えば、仕事帰りにコンビニへ寄る場面を考えてみます。財布を開いて支払い方法を選び、帰宅後に銀行アプリで残高を確認する代わりに、出かける前に口座の状態を見ておき、店頭では登録した決済手段を使うという習慣にできます。少額の買い物でも、支払いと口座確認の距離が近いことは意外に助かります。
カード発行によって電子マネー決済を利用できる点も、導入時の分かりやすさにつながっています。スマートフォンを支払いの中心にしたい人にとって、物理カードを常に取り出すより手軽に感じられるでしょう。一方で、端末の操作に慣れていない人や、支払い時にアプリの準備をすること自体を負担に思う人には、現金や普段のカードのほうが安心できる場合もあります。
評価は平均4.0で、利用者の広がりも大きく、インストール数は100万以上です。数字だけで使いやすさを決めることはできませんが、少なくとも一部の利用者だけを対象にしたサービスではなく、日常的な銀行・決済アプリとして検討しやすい規模だと思います。対象年齢は3歳以上で、料金は無料です。
最初の設定で大切なのは、使える決済方法を増やすことより、実際によく使う支払い方を一つ決めることです。複数の電子マネーを一度に試すと、どの残高をどこで使うのか分かりにくくなります。まずは通勤途中の買い物や昼食など、利用場所が決まっている支払いに絞ると、アプリの価値を判断しやすくなります。
口座確認と決済を近づけるメリット
一般的な家計簿アプリは支出を後から整理するのが得意ですが、支払いの瞬間に残高を意識させる道具とは少し役割が違います。みずほWalletは、細かな費目分析よりも、口座と電子マネーを日々の支払いに結び付ける使い方に向いています。使い過ぎを後から反省するより、買う前に残高を確認したい人には、この近さが実用的です。
反対に、複数の銀行、クレジットカード、ポイント、現金支出を一括で分類したい人には、専用の家計管理サービスのほうが見やすいでしょう。みずほWalletを家計簿の完全な代替として使おうとすると、期待とのずれが出やすくなります。私は、家計全体を分析するアプリではなく、みずほ銀行を軸にした支払い用の入口として考えるのが自然だと思います。
一か月ごとに残る価値と、薄れやすい新鮮さ
一か月以上使い続けたときの価値は、派手な新機能よりも、確認と支払いの手順が習慣になるかどうかにあります。毎月の生活費をみずほ銀行の口座から出している人なら、残高を確かめる場所を一本化しやすく、支払い前の不安を減らせます。決済のたびに特別な操作を楽しむというより、意識せずに同じ流れを繰り返せることが重要です。
おすすめしたいのは、給料日や家賃の引き落とし後など、自分の口座残高が変わるタイミングでアプリを確認する習慣です。毎日何度も残高を見るより、生活費の区切りに合わせて確認したほうが、数字に振り回されにくくなります。そのうえで、普段の少額決済に電子マネーを使えば、アプリを開く理由が自然に残ります。
J-Coin PayやQUICPayなどを使い分けられる点は、生活の場面によって便利さが変わります。対応する支払い先や自分の持ち物に合わせて選べるため、一つの方法が使えない場所で別の手段を検討できます。ただし、選択肢があることと、すべてを常用することは別です。私は、メインの決済方法と予備の方法を決め、残高管理を複雑にしない使い方を勧めます。
ここで見落としやすいのは、電子マネーを使うほど支出の感覚が軽くなることです。現金の枚数が減らないため、少額の買い物が積み重なっても気付きにくくなります。みずほWalletを節約目的で使うなら、決済の便利さだけでなく、週に一度は口座残高と実際の生活費を照らし合わせるのが効果的です。アプリが自動的に節約してくれるわけではないからこそ、確認するタイミングを自分で決める必要があります。
どんな人なら月ごとの利用価値を感じやすいか
最も相性が良いのは、みずほ銀行を主な口座として使い、スマートフォン決済を日常的に利用する人です。通勤、昼食、コンビニ、日用品の購入など、同じ生活圏で繰り返し支払う人ほど、操作を習慣化しやすいでしょう。口座残高を確認するたびに別のサービスへ移動する必要が減るため、細かな手間が積み重なりにくくなります。
一方、銀行口座をほとんど使わず、決済は一枚のクレジットカードに集約している人には、追加する意味が小さいかもしれません。すでに支払いと明細確認の流れが完成しているなら、新しいアプリを入れることで管理先が増える可能性があります。決済方法を増やすこと自体が目的になっている人は、導入前に「毎月どの支払いを移すのか」を決めておくべきです。
家族のお金をまとめて細かく管理したい人にも、慎重な判断が必要です。自分のスマートフォンで自分の支払いを扱う用途には向きますが、家族全員の支出を一つの家計簿として見たい場合は、共有や分類に強い別のサービスが適しています。みずほWalletの良さは、個人の銀行利用と電子マネー決済を近づけることにあります。
維持するための手間と、使わなくなるきっかけ
無料で使い始められるのは大きな利点ですが、無料だからといって維持の手間がゼロになるわけではありません。スマートフォンを買い替えたとき、決済用カードを整理したとき、普段使う口座を変えたときには、アプリをそのまま放置せず、自分の支払い環境に合っているか見直す必要があります。金融アプリは、使わないまま残しておくより、役割を決めておくほうが安全で分かりやすいです。
バージョンは5.3.2で、アプリ自体は長く提供されてきました。リリースは2012年3月27日です。長期運用されていることは安心材料になり得ますが、古い端末や利用環境のまま使い続けるのではなく、必要な更新を適用し、ログインや決済の状態を定期的に確認する姿勢が大切です。
維持のコツは、電子マネーの残高を増やし過ぎないことです。複数の残高を少しずつ持つと、使い切るまでに時間がかかり、結局ほとんど使わない決済方法が残ります。よく行く店で確実に使う方法に寄せ、予備の手段は必要なときだけ利用するほうが、月々の管理は楽になります。これは機能を最大限に使う方法ではありませんが、長く使うには現実的です。
もう一つの負担は、支払いの失敗に備えて別の手段を持つことです。スマートフォンの電池、通信状態、店頭の対応状況など、自分だけでは決められない要素があります。みずほWalletを財布の完全な代わりにするのではなく、少額の現金や別のカードを予備として残しておくと、急いでいるときのストレスを抑えられます。便利さを優先し過ぎないことが、結果的に継続利用につながります。
疲れを感じやすいポイント
使い始めの楽しさが落ち着いた後に疲れやすいのは、支払い方法の選択と残高の意識が増える場合です。QUICPayとJ-Coin Payを場面ごとに使い分けるつもりが、どちらに残高を置いたか分からなくなると、統合したはずの管理が逆に複雑になります。私は、使える機能を全部使うより、毎月の支払いを簡単にする機能だけを残すほうが、このアプリには合っていると感じます。
また、決済履歴を見て支出を振り返ることを期待し過ぎると、物足りなさを感じる可能性があります。家計簿のように細かい分類や長期的なグラフを中心に使いたいなら、専用アプリを併用するほうが合理的です。その場合も、みずほWalletは支払いと口座確認の担当、家計簿アプリは分析の担当、と役割を分けると情報が混ざりにくくなります。
通知や確認の回数が多いと感じる人は、アプリを開く目的を一つに絞るのも手です。残高確認だけ、普段の支払いだけというように使い方を限定すれば、金融情報を何度も眺める習慣を避けられます。逆に、支払いのたびに細かく記録したい人は、最初から記録方法を決めておくと、後で整理する負担を減らせます。
長く残す価値があるか
私の結論は、みずほ銀行の口座を普段使いし、電子マネー決済を実際に繰り返す人なら、長く残す価値があるアプリです。無料で導入でき、口座残高の確認と支払いを近づけられるため、毎月の生活に自然な役割を作れます。特に、財布を軽くしたい人や、支払い前に残高を確認したい人には、単なる一時的な便利さで終わりにくいでしょう。
ただし、誰にでも必要な決済アプリではありません。みずほ銀行をほとんど使わない人、家計全体を詳しく分析したい人、すでに別の決済手段で不便を感じていない人は、追加することで管理先が増えるだけになり得ます。そうした場合は、銀行横断型の家計管理サービスや、現在使っているカードの公式アプリのほうが目的に合うでしょう。
長期利用を考えるなら、最初の一週間で決済方法を増やし過ぎず、最初の一か月で残高確認のタイミングを固定するのがおすすめです。そこで支払いが楽になり、口座の状態も把握しやすくなったなら、その習慣は十分に価値があります。反対に、どの決済を使うか迷う時間が増え、残高管理が複雑になったなら、機能を減らすか、別の方法へ戻す判断をしても問題ありません。
開発元はみずほ銀行で、金融サービスとしての分かりやすさを重視したい人に向く一方、自由度の高い家計分析を求める人には役割が限られます。私なら、みずほ銀行を生活費の中心にしている友人には勧めますが、すべての銀行やカードを一つにまとめたい友人には別の選択肢も比較するよう伝えます。長く使う決め手は、機能の多さではなく、毎月の支払いを迷わず続けられるかです。
みずほWalletは、電子マネーを試して終わるアプリというより、使う決済を絞り、口座確認の習慣と組み合わせたときに力を発揮します。日々の支払いを少し簡単にしたい人には堅実な選択です。反対に、導入後も使い道が思い浮かばないなら、無理に残す必要はありません。自分のお金の流れに本当に一つの入口が必要かを基準に選ぶのが、最も納得しやすい判断だと思います。
なお、アプリ名を検索するときはみずほWalletと確認し、開発元がみずほ銀行であることを見てから入手するのが安心です。金融アプリは似た名前のものを選ばないことも、使い始める前の大切な習慣です。


